
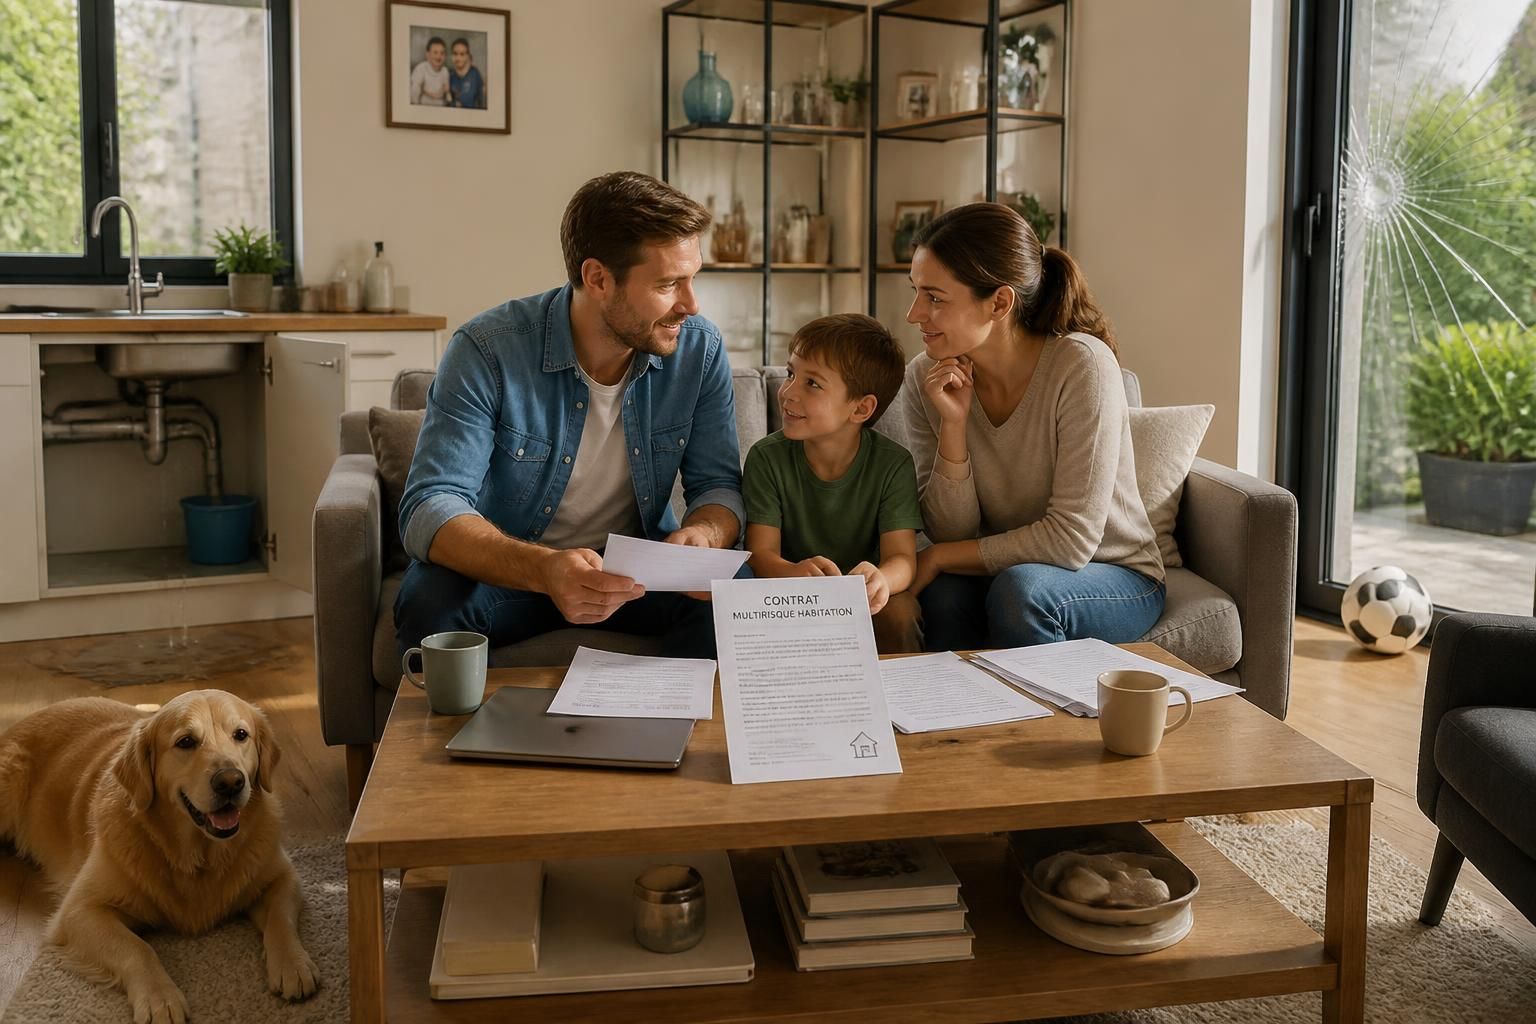
La responsabilité civile représente un pilier fondamental du contrat multirisque habitation (MRH), souvent sous-estimé malgré son importance capitale. Ce mécanisme garantit la couverture des dommages corporels, matériels et immatériels que vous pourriez involontairement causer à des tiers, que ce soit chez vous ou dans la vie quotidienne extérieure. En 2026, alors que les risques liés à l’habitation et à ses occupants évoluent, il est crucial de comprendre précisément l’étendue de cette garantie, ses limites, ainsi que les modalités pratiques qui en découlent.
Le contrat multirisque habitation ne se limite pas à protéger vos biens, mais intègre une « garantie responsabilité » qui agit en faveur des tiers victimes d’un préjudice causé par vous, vos enfants, vos animaux ou encore via vos biens. Entre incendies, dégâts des eaux ou accidents domestiques, la responsabilité civile vous offre une protection juridique indispensable. Ce dispositif exclut cependant certains cas, notamment les actes volontaires ou les dommages dont vous êtes la victime directe. Comprendre ces distinctions est essentiel pour correctement évaluer votre protection et éviter les mauvaises surprises en cas de sinistre.
Par ailleurs, face à un marché varié où les options et niveaux de garanties multirisques varient considérablement, il est important d’analyser les garanties de base et complémentaires proposées. Calcium particulier, le tableau comparatif des formules en 2026 met en lumière le prix moyen des assurances multirisques habitation, leurs options principales et leurs exclusions spécifiques. Cette analyse approfondie aide à déterminer la couverture adaptée à votre situation personnelle, pour mieux sécuriser votre foyer et vos proches dans un contexte où les sinistres domestiques restent fréquents et potentiellement coûteux.
Les fondements et obligations de la responsabilité civile dans un contrat multirisque habitation
Le contrat multirisque habitation se compose de multiples garanties, mais la responsabilité civile constitue la base qui protège l’assuré contre les conséquences financières des dommages causés à des tiers. Cette garantie responsabilité civile est inhérente à la vie privée et couvre des situations de la vie courante qui peuvent entraîner des dommages matériels, corporels ou immatériels.
La responsabilité civile habitation intervient lorsque, par exemple, un enfant casse accidentellement le téléphone portable d’un camarade, ou lorsqu’un dégât des eaux provient de votre logement et affecte le voisin du dessous. Ces cas illustrent le préjudice causé à des tiers, pour lequel votre assurance indemnise la victime à votre place, évitant ainsi de lourdes dépenses imprévues.
Il est important de souligner que, selon la loi du 6 juillet 1989, l’assurance habitation incluant la responsabilité civile est obligatoire pour tout locataire. Le bailleur peut exiger une attestation d’assurance à la signature du bail, ainsi que des preuves annuelles de couverture. En revanche, pour un propriétaire occupant, cette obligation n’existe pas légalement, bien que la souscription soit vivement recommandée. Chez les copropriétaires, la responsabilité civile est également requise, notamment pour couvrir les dommages qu’un individu pourrait faire à la copropriété ou aux tiers.
Le contrat MRH veille à couvrir toutes les personnes composant votre foyer : vous, votre conjoint, vos enfants, et même vos animaux domestiques. Cela permet une protection étendue et fiable hors du domicile, que ce soit lors de vacances, en promenade ou dans d’autres lieux publics. Cette extension territoriale est essentielle pour préserver la tranquillité d’esprit face aux accidents pouvant survenir à tout moment.
À noter que la responsabilité civile ne couvre jamais les dommages que vous subissez en tant qu’assuré. Pour vos propres blessures ou vos pertes de biens, il faut recourir à d’autres garanties spécifiques, telles que la garantie des accidents de la vie ou encore des assurances complémentaires. Par ailleurs, les dommages intentionnels ou ceux causés à vos proches sont exclus de cette couverture. Cette définition stricte la différencie nettement de la responsabilité civile professionnelle, qui concerne uniquement les sinistres engendrés dans un cadre professionnel.
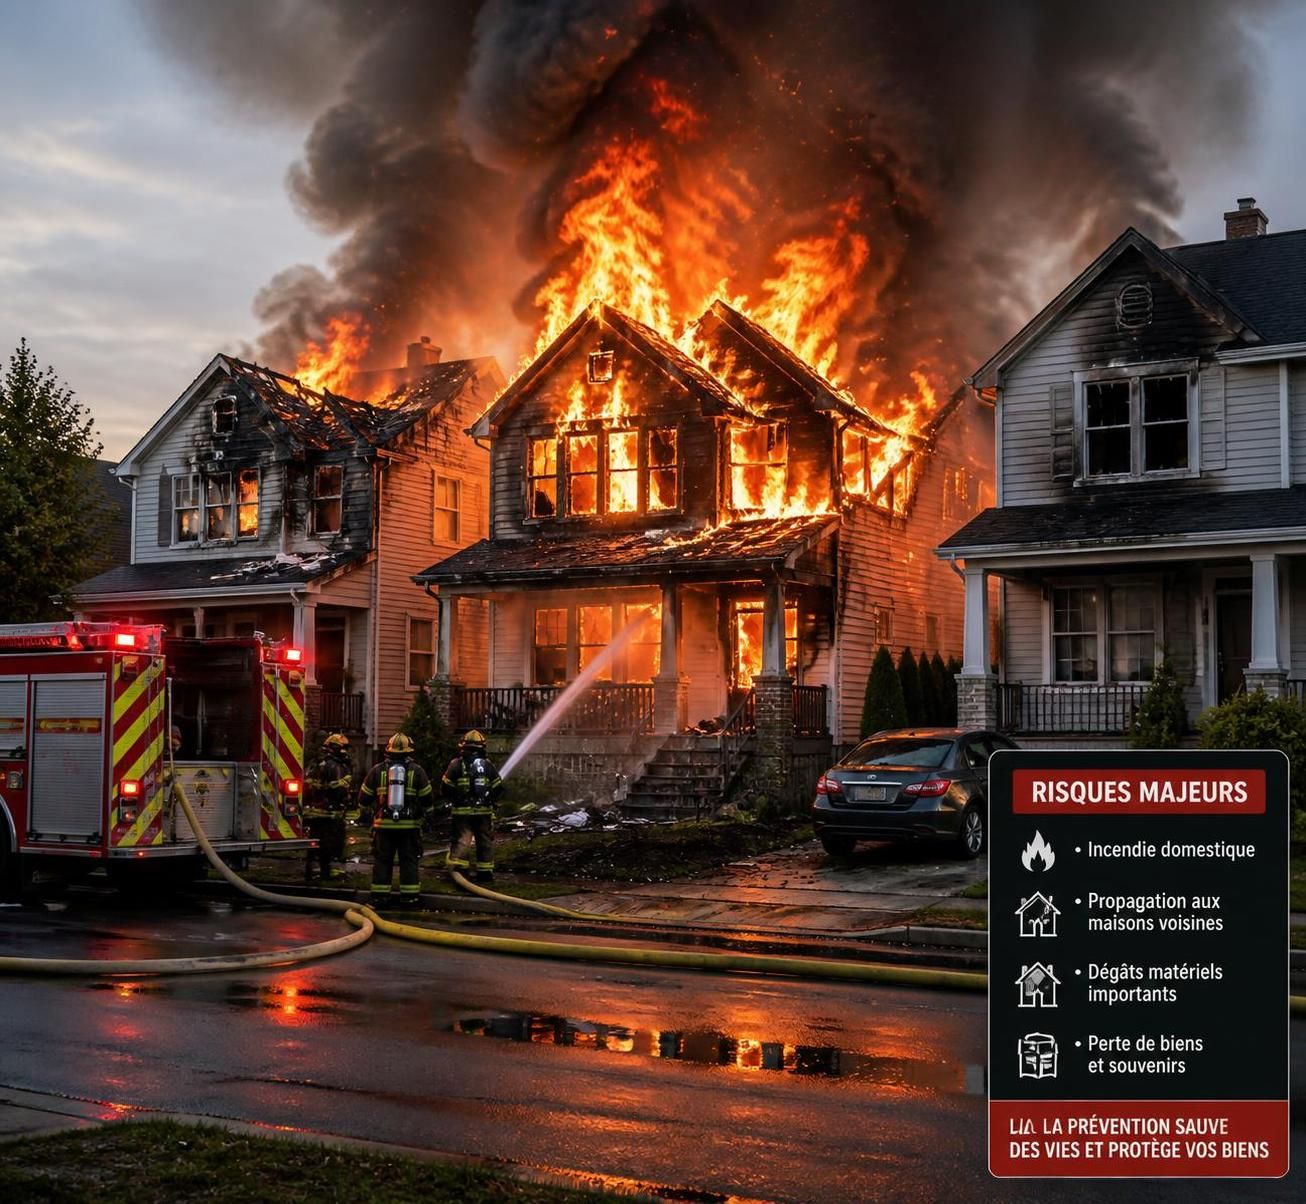
Quels dommages sont réellement pris en charge par la responsabilité civile dans un contrat multirisque habitation ?
La garantie responsabilité civile du contrat multirisque habitation prend en charge les dommages corporels, matériels et immatériels causés involontairement à des tiers. Chacun de ces types de dommages recouvre une réalité juridique et pratique différente qu’il est crucial de comprendre pour bien appréhender le fonctionnement du contrat.
Les dommages corporels regroupent les blessures physiques ou atteintes à la santé subies par une victime. Par exemple, si votre chien mord un passant dans la rue, la garantie responsabilité civile assure la prise en charge des frais médicaux, des indemnités ou des compensations légales correspondantes. Ce volet est important car les coûts liés aux soins, incapacités ou invalidités peuvent être très élevés. L’assureur intervient donc pour indemniser la victime sans que vous ayez à avancer les sommes.
Les dommages matériels concernent la destruction, la dégradation ou la perte des biens appartenant à un tiers. Illustrons ceci avec le cas d’un dégât des eaux provenant de votre logement qui endommage les meubles du voisin du dessous ou encore d’un arbre que vous coupez qui tombe sur l’abri de jardin du voisin. Ces incidents entrainent un préjudice matériel couvert intégralement ou partiellement selon les plafonds du contrat.
Les dommages immatériels, souvent moins visibles, correspondent à un préjudice consécutif à un dommage corporel ou matériel. Par exemple, une privation de jouissance ou une perte financière indirecte subie par la victime suite à l’incident fait partie de ce type de dommages. Même si parfois plus difficile à évaluer, ces préjudices sont reconnus par la garantie responsabilité civile et font partie intégrante de l’indemnisation.
En pratique, la garantie responsabilité civile est déclenchée à chaque fois qu’un tiers peut démontrer un préjudice causé par vous ou par une tierce personne sous votre responsabilité. Cela englobe vos enfants, vos animaux, les locataires et parfois même des personnes utilisant votre logement, comme un colocataire déclaré.
Pour garantir une protection optimale, il est conseillé de respecter scrupuleusement les conditions du contrat, notamment concernant la déclaration des personnes et des biens. En cas d’omission, l’assureur pourrait réduire l’indemnisation ou refuser la prise en charge.
Cette garantie est également enrichie souvent par une protection juridique qui vous assiste en cas de litige avec un tiers, notamment si une réclamation ou un procès est engagé à la suite d’un incident couvert par la responsabilité civile. Cette protection additionnelle est un atout précieux pour mieux faire valoir vos droits ou vous défendre efficacement.
Garanties de base et options : quelle offre choisir pour sa responsabilité civile dans une multirisque habitation ?
Le contrat multirisque habitation intègre toujours une garantie responsabilité civile dans sa formule de base, mais les options supplémentaires varient largement d’un assureur à l’autre. En 2026, il est essentiel d’analyser votre contrat et vos besoins pour ajuster la protection juridique, les plafonds d’indemnisation et les exclusions éventuelles.
Les garanties de base comprennent la couverture des sinistres classiques : incendie, dégâts des eaux, bris de glace, vol, attentats et catastrophes naturelles ou technologiques. La responsabilité civile vient s’ajouter pour couvrir les dommages liés à ces événements, s’ils affectent des tiers.
À côté, les options courantes permettent d’étendre la protection. Parmi celles-ci :
- La garantie vol et vandalisme élargie aux objets nomades comme les vélos, appareils photo ou bijoux;
- La protection juridique, qui assure un accompagnement et une prise en charge des frais en cas de litige;
- Le remplacement à neuf du mobilier endommagé, évitant ainsi une indemnisation dépréciée;
- La couverture des dommages électriques ainsi que des denrées dans le congélateur;
- La prise en charge des installations extérieures telles que piscines, jardins et équipements spécifiques;
- L’ajout d’un colocataire au contrat pour que cette personne bénéficie aussi de la responsabilité civile;
- Enfin, des formules « zéro franchise » qui évitent d’avancer des frais lors de sinistre.
Il est indispensable de vérifier que chaque option correspond réellement à votre mode de vie et à l’environnement de votre logement, afin d’éviter de payer des garanties inutiles. Par exemple, activer une option piscine ne se justifie pas si vous n’en possédez pas, tandis qu’une protection juridique s’avère souvent rentable en cas de conflit.
En matière de responsabilité civile, le niveau des plafonds d’indemnisation joue un rôle déterminant. Un plafond trop bas peut limiter considérablement la prise en charge, tandis qu’un plafond élevé garantit une meilleure sécurité financière. À ce propos, l’avis d’un expert en assurance habitation souligne que la différence significative entre les offres ne provient pas seulement de la liste des garanties, mais de la qualité des indemnisations et des conditions de franchisation.
Prix et conseils pratiques pour un contrat multirisque habitation incluant la garantie responsabilité civile
Le coût d’une assurance multirisque habitation avec garantie responsabilité civile varie en fonction de plusieurs critères. En 2026, la moyenne nationale s’établit autour de 268 euros par an, soit environ 25,74 euros par mois, mais ce tarif peut fluctuer considérablement selon la nature du logement, sa localisation, ainsi que le profil de l’assuré (locataire ou propriétaire).
La superficie du logement, la zone géographique et le capital mobilier déclaré influent aussi directement sur le prix. De même, le choix des options, comme une extension en protection juridique ou la couverture des objets de valeur, fait varier la prime. Par exemple, une maison de 120 m² avec une piscine et un mobilier important coûtera logiquement plus cher à assurer qu’un appartement de 50 m² sans option.
Voici un tableau illustrant la moyenne des prix mensuels selon différents profils types, pour une couverture incluant la responsabilité civile :
| Profil de l’assuré | Type de logement | Surface (m²) | Capital mobilier (€) | Prix mensuel moyen (€) |
|---|---|---|---|---|
| Couple locataire | Appartement | 50 | 9 000 | 7,00 |
| Couple propriétaire | Maison | 90 | 16 000 | 12,46 |
| Propriétaire non-occupant | Appartement | 50 | – | 10,59 |
| Couple propriétaire | Appartement | 70 | 20 000 | 16,25 |
Pour optimiser votre contrat, voici quelques conseils simples :
- Déclarez précisément la valeur de vos biens : une sous-évaluation peut entraîner une indemnisation moindre, tandis qu’une surévaluation gonflera inutilement votre prime.
- Adaptez les options à votre habitation : privilégiez la protection juridique si vous êtes souvent exposé à des conflits, ou une extension au vol si vous possédez des objets de valeur. Ne souscrivez que ce qui est nécessaire.
- Surveillez les plafonds et franchises : un plafond approprié garantit une bonne prise en charge, et une franchise basse est idéale pour limiter les frais à votre charge en cas de sinistre.
- Comparez les offres : utilisez des comparateurs en ligne pour identifier la meilleure combinaison qualité/prix, notamment pour la garantie responsabilité civile qui peut fortement varier d’un assureur à l’autre.
- N’oubliez pas les attestations : pour les locataires, gardez à jour l’attestation d’assurance demandée par votre bailleur, renouvelée chaque année automatiquement.
Plus d’informations détaillées sont disponibles sur la garantie responsabilité civile de votre contrat multirisque habitation sur ce site spécialisé et pour approfondir les options accessibles, visitez cette page dédiée.
Zoom sur les exclusions et limites de la garantie responsabilité civile dans un contrat multirisque habitation
Il est vital de bien comprendre que la garantie responsabilité civile de l’assurance multirisque habitation ne couvre pas tous les sinistres. Certaines exclusions sont strictement prévues dans les contrats et peuvent vous surprendre si vous n’en avez pas connaissance.
Les exclusions majeures incluent :
- Les dommages intentionnels, que ce soit de votre fait ou d’un membre de votre foyer;
- Les préjudices causés à vous-même ou à vos biens propres, qui restent hors de portée de la responsabilité civile;
- Les dommages survenus avant la souscription de l’assurance;
- Les sinistres liés à des événements de guerre, d’origine nucléaire ou des actes terroristes, souvent traités dans des clauses spécifiques ou par des dispositifs de l’État;
- La responsabilité civile n’intervient pas pour les chiens classés dangereux, qui nécessitent une assurance spécifique.
Ces exclusions doivent être bien pesées dans la sélection de votre contrat, afin de ne pas se retrouver non indemnisé face à une situation difficile. En complément, certains sinistres peuvent nécessiter une assurance supplémentaire, comme la garantie individuelle accident disponible séparément.
Il est également important de faire la différence avec la responsabilité civile professionnelle. Cette dernière est destinée à couvrir les dommages provenant d’activités liées à votre métier. Si vous travaillez à domicile, votre contrat habitation ne couvrira pas les préjudices liés à cette activité, ce qui impose une souscription spécifique.
Pour aller plus loin sur les aspects encore méconnus de la responsabilité civile habitation, explorez ce dossier complet accessible via cette ressource experte. Comprendre où commence et où s’arrête la garantie vous aide à mieux protéger votre foyer et à anticiper les risques.
La responsabilité civile couvre-t-elle les dommages causés à un voisin ?
Oui, si vous ou les membres de votre foyer causez un préjudice matériel ou corporel à un voisin, la garantie responsabilité civile de votre contrat multirisque habitation prend en charge l’indemnisation. Par exemple, un arbre tombé sur la propriété voisine est couvert.
La garantie responsabilité civile s’applique-t-elle hors du domicile ?
Effectivement, cette garantie vous suit lorsque vous êtes hors de votre logement, que ce soit dans la rue, lors d’un voyage ou autre lieu public. Les dommages que vous y causez à des tiers sont donc couverts.
Puis-je résilier mon contrat multirisque habitation à tout moment ?
Grâce à la loi Hamon, après une année de contrat, il est possible de résilier librement et sans justification votre assurance multirisque habitation pour en souscrire une autre. Avant un an, il faut un motif valable pour résilier.
La responsabilité civile protège-t-elle contre les actes volontaires ?
Non, la garantie responsabilité civile exclut les dommages intentionnels. Seuls les accidents involontaires qui causent un préjudice à un tiers sont pris en charge.
Quelles différences entre responsabilité civile vie privée et professionnelle ?
La responsabilité civile vie privée couvre les dommages causés dans la vie courante, tandis que la responsabilité civile professionnelle concerne les dommages issus de l’activité professionnelle. Ces assurances sont distinctes et complémentaires selon votre situation.





