
Dix ans avant un départ à la retraite, la transmission d’entreprise n’est pas encore une opération à signer : c’est le moment de construire les conditions d’une relève viable. Le dirigeant peut clarifier ce qu’il souhaite transmettre, vérifier ses droits à la retraite, rendre l’activité moins dépendante de sa personne et comparer plusieurs scénarios de cession ou de transmission familiale. Cette anticipation successorale laisse aussi le temps d’associer les proches, les salariés et les associés aux décisions qui les concernent.
Le fil conducteur peut être celui de Claire, qui dirige une entreprise artisanale et envisage de s’arrêter dans une dizaine d’années. Elle ne connaît pas encore son futur repreneur, mais peut déjà organiser ses informations financières, sécuriser ses contrats et réfléchir au rôle qu’elle voudra conserver après la passation. Une planification patrimoniale conduite progressivement aide à rapprocher ses besoins personnels de la capacité réelle de l’entreprise à financer une reprise, sans confondre valeur comptable et prix accessible à un candidat.
- Commencer tôt pour préserver plusieurs options : vente, transmission familiale, reprise par un salarié ou transfert progressif.
- Vérifier les droits à la retraite et simuler les revenus après la cessation d’activité.
- Renforcer la valorisation de l’entreprise en consolidant sa rentabilité, son organisation et son indépendance vis-à-vis du dirigeant.
- Comparer les conséquences juridiques et fiscales avant de choisir une modalité de transmission.
- Préparer la relève concrètement, notamment par le transfert des savoir-faire et la présentation du successeur aux partenaires.
Transmission d’entreprise dix ans avant la retraite : définir son projet personnel
La première étape consiste moins à fixer un prix qu’à préciser ce que le dirigeant attend de l’après. Souhaite-t-il arrêter toute activité, accompagner le repreneur quelque temps, conserver une participation ou rester propriétaire des locaux ? Ces choix modifient le calendrier, les revenus attendus et la forme de la succession professionnelle. Une transmission réussie ne se mesure donc pas uniquement au montant obtenu : elle doit aussi correspondre au mode de vie envisagé.
Claire peut, par exemple, imaginer trois possibilités : céder l’entreprise à un tiers, la transmettre à sa fille qui travaille déjà dans l’activité, ou confier la reprise à un salarié expérimenté. Chaque option appelle des vérifications différentes. La reprise familiale suppose de distinguer le rôle des héritiers de celui du successeur opérationnel ; une vente à un tiers exige de rendre l’entreprise lisible pour un candidat qui ne connaît pas ses habitudes internes.
Pour structurer cette réflexion, il est utile de répondre par écrit à quelques questions, puis de revoir les réponses avec les personnes concernées :
- Qui est concerné ? Conjoint, enfants, associés, salariés clés, bailleur et partenaires peuvent avoir des attentes ou des droits à prendre en compte.
- Qu’est-ce qui sera transmis ? Fonds de commerce, titres sociaux, matériel, immeubles, marque, clientèle ou contrats ne suivent pas nécessairement le même traitement.
- Quand faut-il passer la main ? La date doit tenir compte de la retraite, de la maturité du repreneur et de la saisonnalité de l’activité.
- Quel revenu sera nécessaire ? Le produit de la cession ne peut être évalué sérieusement sans rapprocher le budget futur des pensions et autres ressources.
- Quel rôle après la cession ? Une période d’accompagnement peut faciliter la continuité, à condition d’en fixer la durée, les missions et la rémunération.
Ces échanges évitent une confusion fréquente : vouloir simultanément vendre au meilleur prix, préserver chaque actif dans la famille et laisser au successeur une grande liberté de décision. Certaines attentes sont conciliables, d’autres non. Les formuler tôt permet de repérer les désaccords avant qu’ils ne deviennent urgents, par exemple lorsqu’un associé souhaite vendre tandis qu’un autre préfère poursuivre l’activité.
Un professionnel peut aider à cartographier les biens personnels et professionnels, les engagements en cours et les liens entre la société et le patrimoine familial. Cette planification patrimoniale ne remplace pas les décisions du dirigeant ; elle les rend cohérentes. Le premier livrable utile est souvent une liste de scénarios, avec les conditions à réunir pour chacun, plutôt qu’un choix définitif pris trop tôt.
Pour Claire, le point décisif est de distinguer son désir de transmettre à sa fille de la capacité de celle-ci à financer et diriger l’entreprise. La discussion peut rester ouverte, tout en prévoyant une solution alternative. Clarifier ses priorités donne une direction à la préparation sans enfermer le dirigeant dans un scénario unique.
Départ à la retraite : vérifier ses droits et construire un calendrier réaliste
La date de cession et celle du départ à la retraite sont liées, mais elles ne se déterminent pas toujours ensemble. L’âge légal et la durée d’assurance requise dépendent notamment de la génération et des règles applicables au régime concerné. En 2026, il est donc imprudent de reprendre une indication générale comme « 62 ans » sans vérifier sa situation personnelle : les réformes ont fait évoluer les paramètres pour certaines générations et des départs anticipés restent possibles sous conditions.
Le dirigeant doit consulter son relevé de carrière et son estimation indicative globale, puis contrôler les périodes enregistrées dans les différents régimes. Une activité indépendante, des périodes de salariat, des interruptions ou des années travaillées à l’étranger peuvent rendre le dossier complexe. En cas d’erreur ou d’omission, mieux vaut réunir les justificatifs et demander une régularisation suffisamment tôt plutôt que de découvrir l’anomalie au moment de liquider ses droits.
Un entretien personnalisé avec un conseiller retraite peut aider à comprendre les hypothèses de calcul et à comparer plusieurs dates de départ. Cela permet d’estimer l’effet d’une durée d’assurance insuffisante, d’une éventuelle décote ou d’une prolongation d’activité. Les règles varient selon la situation ; les chiffres d’une connaissance ou d’un associé ne constituent pas une estimation fiable pour soi.
Dans le cas de Claire, une simulation à plusieurs échéances peut éclairer ses choix : cesser son activité à la date envisagée, rester quelques mois de plus, ou transmettre l’entreprise avant de liquider sa retraite. Il faut alors examiner les revenus disponibles pendant la période de transition, les échéances de remboursement et le rôle qu’elle conserverait. L’objectif n’est pas de prolonger systématiquement son activité, mais de ne pas faire dépendre toute la transaction d’une date qui n’a pas encore été confirmée.
Le cumul emploi-retraite mérite également une vérification individualisée. La reprise d’une activité après liquidation est encadrée et ses effets dépendent de la situation et des règles en vigueur. Dans certains cas, l’activité reprise ne crée pas de nouveaux droits, tandis que les conditions permettant un cumul intégral ne sont pas réunies pour tout le monde. Il faut donc demander une confirmation aux caisses concernées avant d’organiser une mission de conseil post-cession ou une période d’accompagnement rémunérée.
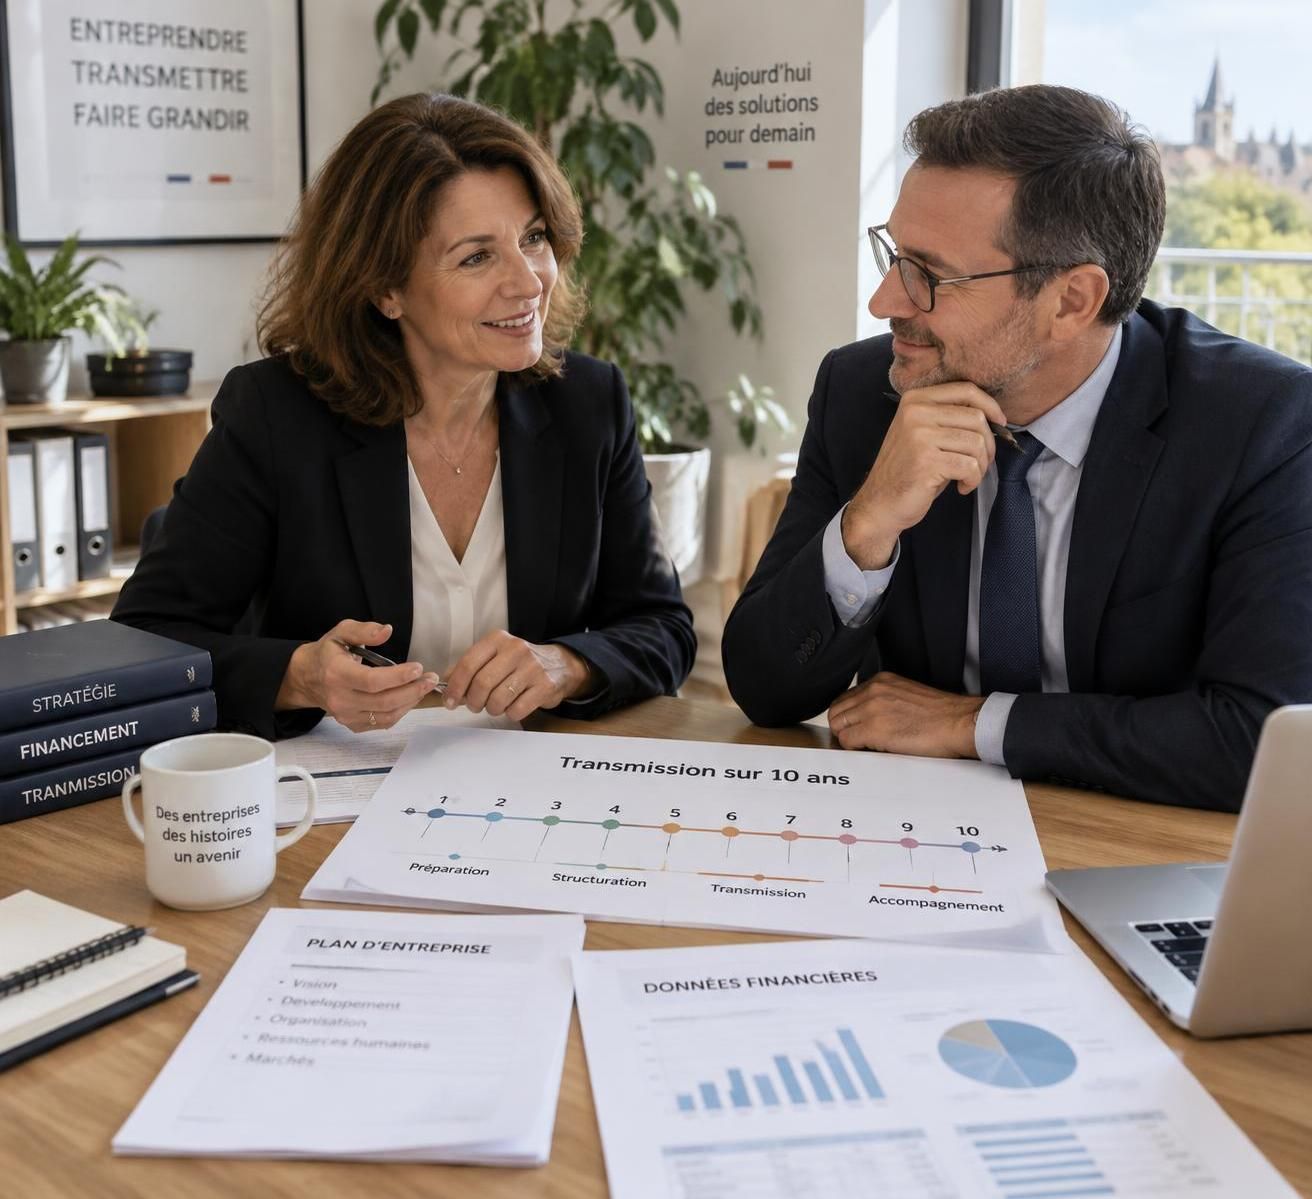
Une chronologie sur dix ans peut répartir les tâches : vérifier les droits et le patrimoine au début, stabiliser les comptes et réduire les dépendances dans les années suivantes, puis lancer la recherche d’un repreneur lorsque le dossier est prêt. Des points de contrôle annuels permettent d’ajuster ce calendrier si la santé, le marché ou la situation familiale évolue. Un départ à la retraite bien préparé repose sur des droits vérifiés et des scénarios financiers, pas sur une date supposée.
Une fois le calendrier personnel mieux défini, le travail se déplace vers l’entreprise elle-même : il s’agit de la rendre transmissible et finançable.
Valorisation de l’entreprise : préserver son attractivité pour un repreneur
Une entreprise peut afficher un patrimoine important sans générer assez de revenus pour qu’un repreneur rembourse son emprunt. À l’inverse, une activité peu dotée en actifs matériels peut présenter une clientèle fidèle, une équipe compétente et des résultats récurrents. La valorisation de l’entreprise doit donc éclairer plusieurs réalités, plutôt que produire un chiffre isolé présenté comme une vérité absolue.
Une première approche patrimoniale photographie les biens et les dettes à une date donnée. Elle donne des repères sur les actifs, mais ne dit pas à elle seule si l’activité pourra continuer après le départ du dirigeant. Une analyse de rendement examine les bénéfices, leur régularité et les risques économiques. Enfin, l’étude de reprenabilité se demande si les résultats permettront au candidat de financer l’acquisition tout en conservant des moyens pour exploiter l’entreprise.
| Angle d’évaluation | Question examinée | Utilité pour la transmission |
|---|---|---|
| Patrimonial | Quels actifs et engagements composent l’entreprise ? | Établir une photographie des biens, dettes et éléments incorporels. |
| Économique | Quelle rentabilité l’activité produit-elle dans la durée ? | Apprécier les revenus et les risques qui influencent la valeur. |
| Reprenabilité | Le candidat peut-il financer l’opération sans fragiliser l’exploitation ? | Évaluer la capacité de remboursement et le besoin d’apport. |
Si les trois approches aboutissent à des montants proches, l’échange sur le prix peut être plus direct. Lorsqu’elles divergent, l’écart n’est pas une anomalie à masquer : il faut en comprendre les causes. Un bâtiment peut gonfler la valeur patrimoniale alors que l’activité ne permet pas au repreneur de financer son achat ; une clientèle dépendante de la présence personnelle du fondateur peut, elle, réduire la valeur économique attendue.
La préparation sur dix ans permet d’agir sur ces fragilités. Claire peut documenter ses procédures, fiabiliser les comptes, renouveler les équipements selon leur utilité et limiter les investissements qui n’améliorent ni la capacité de production ni l’attractivité. Elle peut aussi diversifier la clientèle, formaliser les contrats et déléguer les relations commerciales, afin que les résultats ne reposent pas exclusivement sur elle.
La rentabilité doit rester saine : embellir artificiellement les comptes juste avant une cession risque de nuire à la confiance et de compliquer l’analyse du dossier. Il vaut mieux expliquer les dépenses exceptionnelles, distinguer les éléments non récurrents et conserver des justificatifs accessibles. De même, les équipements obsolètes, les litiges ou les contrats imprécis doivent être identifiés et traités avec méthode.
La préparation de la relève implique enfin de rendre l’installation réaliste. Selon l’activité, cela peut nécessiter de sécuriser le bail, l’accès aux locaux, aux terres ou aux outils de production, ainsi que la continuité des autorisations et des relations fournisseurs. Une entreprise attractive n’est pas seulement bien évaluée : elle doit pouvoir continuer à fonctionner après le retrait de son dirigeant.
Anticipation successorale et fiscalité de la transmission : choisir les bons outils
Les modalités juridiques dépendent de la forme de l’entreprise, de ce qui est transmis et du profil du successeur. Une cession d’entreprise peut porter sur un fonds, des actifs ou des titres sociaux ; ces opérations n’ont pas les mêmes effets pour le cédant, l’acquéreur et la société. Il existe aussi des transmissions progressives, des donations, des locations ou des montages associant plusieurs mécanismes. Chaque option doit être étudiée au regard des objectifs réels, et non choisie sur la seule base d’un avantage fiscal évoqué de manière générale.
Dans une transmission familiale, la donation de titres ou la répartition du patrimoine doit être articulée avec l’équité entre les héritiers et la place du successeur dans l’entreprise. Des outils comme le pacte Dutreil peuvent, sous réserve de conditions légales précises, contribuer à alléger les droits de mutation portant sur des titres professionnels. Cela ne signifie pas que toute entreprise ou toute donation y est automatiquement éligible : les engagements, l’activité, la détention et les fonctions exercées doivent être examinés par un spécialiste.
Pour une vente à un tiers, le régime applicable aux plus-values peut notamment dépendre de la nature des titres, de la durée de détention et de la situation du dirigeant. Certains dispositifs liés au départ à la retraite sont assortis de conditions strictes et susceptibles d’évoluer. Le dirigeant ne devrait donc pas bâtir son calendrier sur la seule promesse d’un abattement : il faut faire confirmer les règles applicables à la date de l’opération par un conseil fiscal et juridique.
La détention des locaux mérite souvent un examen séparé. Le dirigeant peut vendre l’immobilier avec l’activité, le conserver et le louer, ou organiser sa propriété au moyen d’une structure adaptée, par exemple une société civile immobilière lorsque cela correspond à la situation. Cette séparation peut donner de la souplesse au repreneur, mais elle modifie les revenus futurs, les responsabilités et parfois le financement de l’acquisition.
Claire, si elle envisage une transmission à sa fille, doit distinguer le transfert de la direction, celui des titres et celui des murs. Une donation progressive pourrait faciliter l’apprentissage et étaler certaines étapes, mais elle doit s’accompagner d’une gouvernance claire : qui décide, qui perçoit les revenus et comment les désaccords seront-ils traités ? L’accompagnement juridique sert précisément à traduire les intentions familiales en actes cohérents et à prévenir les zones grises.
Avant toute décision, le dirigeant peut demander une comparaison écrite des scénarios : conséquences fiscales, coûts de formalités, risques de financement et effets sur les autres membres de la famille. La fiscalité de la transmission est un paramètre de la stratégie, jamais un substitut à une stratégie juridiquement viable.
La structuration juridique gagne à être engagée assez tôt pour laisser le temps de corriger les documents et d’obtenir des conseils indépendants.
Préparation de la relève : organiser la passation sur dix ans
Une transmission ne se réduit pas à la signature d’un acte. Le savoir-faire, les habitudes de gestion et les relations de confiance constituent parfois une part essentielle de la valeur de l’entreprise, mais restent invisibles dans les comptes. Si tout passe par le dirigeant, le candidat peut craindre que les clients partent avec lui ou que les opérations ralentissent après son retrait. Commencer tôt permet de transformer ces connaissances personnelles en méthodes que l’équipe et le successeur peuvent reprendre.
Une première action consiste à dresser la liste des responsabilités concentrées entre les mains du cédant : devis, achats, contrôle qualité, relation bancaire, recrutement ou résolution des incidents. Pour chaque tâche, Claire peut identifier une personne capable de l’apprendre, rédiger les étapes clés et tester progressivement la délégation. Cette démarche améliore l’autonomie de l’entreprise même si la vente intervient plus tard ou si le repreneur finalement choisi change.
Le calendrier peut être organisé en étapes souples. Au début, le dirigeant clarifie son projet, examine ses droits et rassemble les documents importants. Dans les années suivantes, il consolide les résultats, sécurise les contrats, délègue les fonctions critiques et traite les faiblesses identifiées. Lorsque l’entreprise est suffisamment lisible, il peut rencontrer des candidats, préparer un dossier d’information et négocier un accompagnement adapté à la reprise.
La recherche du successeur ne doit pas être précipitée. Un salarié intéressé peut avoir besoin de formation ou de temps pour réunir un apport ; un membre de la famille peut devoir démontrer son intérêt pour la gestion quotidienne ; un acquéreur externe voudra comprendre la clientèle, les marges et les risques. Le cédant peut faciliter les échanges tout en protégeant la confidentialité des informations, par exemple en ne communiquant les documents sensibles qu’à des candidats qualifiés et dans un cadre convenu.
Les modalités de passation doivent être concrètes. Il est utile de fixer la durée de présence du cédant, les missions attendues, les interlocuteurs à présenter et les limites de son intervention. Sans cette clarification, le repreneur peut se sentir surveillé, tandis que l’ancien dirigeant conserve involontairement le contrôle. Un accompagnement temporaire peut rassurer les clients et les salariés, mais il doit soutenir l’autonomie du nouveau responsable plutôt que la retarder.
Enfin, associer tôt les salariés et les associés ne signifie pas annoncer un projet inabouti à toute l’entreprise. Il s’agit de choisir le bon moment et le bon niveau d’information, en respectant les obligations applicables et la confidentialité. Une succession professionnelle préparée repose sur une confiance entretenue : les équipes comprennent les changements, les partenaires savent à qui s’adresser et le repreneur prend progressivement sa place. La relève devient crédible lorsque l’activité peut démontrer, avant même la vente, qu’elle ne dépend plus d’une seule personne.
Pourquoi préparer sa transmission dix ans avant le départ à la retraite ?
Ce délai laisse le temps de vérifier ses droits, de rendre l’entreprise moins dépendante du dirigeant, d’examiner plusieurs repreneurs et de comparer les solutions juridiques et fiscales sans devoir agir dans l’urgence.
Comment estimer la valeur de son entreprise ?
Il est utile de confronter une approche patrimoniale, une analyse de rentabilité et une étude de reprenabilité. Ces angles complémentaires éclairent à la fois les actifs, la capacité de l’activité à produire des revenus et le financement accessible au candidat.
Une transmission familiale donne-t-elle automatiquement droit à un avantage fiscal ?
Non. Les dispositifs comme le pacte Dutreil sont soumis à des conditions précises qui dépendent notamment de l’activité, de la détention et des engagements pris. Un professionnel doit vérifier l’éligibilité et les règles applicables au moment de l’opération.
Le dirigeant peut-il continuer à travailler après avoir pris sa retraite ?
Une activité peut parfois être reprise ou poursuivie dans le cadre du cumul emploi-retraite, mais les conditions et les effets sur les droits dépendent de la situation individuelle. Il convient de consulter les caisses de retraite avant de fixer une mission post-cession.





