
Pour les personnes de plus de 55 ans, choisir une assurance emprunteur adaptée à leur profil devient un défi complexe mais crucial. Entre hausse des taux assurance emprunteur, contraintes liées à l’âge, et garanties spécifiques, chaque détail compte pour optimiser la couverture tout en maîtrisant son budget. Cet article aborde les facettes majeures de cette problématique, en vous guidant à travers les étapes de sélection, les pièges à éviter, et en vous présentant des solutions concrètes adaptées aux seniors en 2026.
Les seniors sont aujourd’hui de plus en plus nombreux à se lancer dans des projets immobiliers, que ce soit pour acquérir leur résidence principale, investir ou réaliser une renégociation de prêt. Toutefois, avec l’avancée en âge, les assureurs imposent des critères plus stricts qui peuvent faire grimper sensiblement le coût de l’assurance prêt. Certains plafonds d’âge, surprimes et restrictions de garanties sont à bien comprendre pour ne pas se laisser surprendre.
Ce guide complet explore notamment la notion essentielle de garanties emprunteur spécifiques à ce public, les démarches recommandées pour comparer les offres via un comparateur assurance dédié, ainsi que les impacts concrets à prendre en compte pour l’assurance senior. Vous trouverez également des conseils précieux pour faire jouer la concurrence afin d’obtenir le meilleur rapport qualité-prix tout en assurant une protection optimale face aux aléas de la vie.
Taux d’assurance emprunteur pour les plus de 55 ans : comprendre les évolutions et les écarts en 2026
Le coût de l’assurance prêt évolue principalement en fonction de l’âge de l’assuré, de son état de santé et des garanties souscrites. Pour un senior, ces facteurs prennent une dimension majeure, car ils influencent fortement le montant des mensualités. En 2026, les taux d’assurance emprunteur pour les plus de 55 ans varient généralement entre 0,32 % et 1,84 %, mais cette fourchette peut être amplifiée selon les profils et polices souscrites.
À l’inverse des emprunteurs plus jeunes, les seniors sont soumis à des plafonds d’âge limitant la fin de la couverture, le plus souvent entre 70 et 90 ans. Ce plafond a un impact direct sur la durée d’assurance possible, et donc sur le taux appliqué. Par exemple, un prêt immobilier d’une durée de 12 ans souscrit à 65 ans nécessitera une assurance couvrant jusqu’à l’âge de 77 ans, ce qui complexifie la tarification.
Les écarts tarifaires entre assureurs peuvent atteindre jusqu’à 50 % pour un même profil, rendant indispensable l’utilisation d’un comparateur assurance pour seniors spécialisé. Ce dernier permet de visualiser, rapidement et précisément, les offres les plus compétitives, mais surtout celles offrant l’équivalence des garanties exigées par la banque. Il n’est donc pas conseillé de se focaliser uniquement sur le taux d’assurance emprunteur le plus bas, sous peine d’exclure des détails essentiels comme les exclusions ou limitations de garanties.
Un autre paramètre fondamental est le statut tabagique ou l’histoire médicale, notamment pour les antécédents lourds. Les compagnies d’assurance appliquent souvent des surprimes après 60 ans, qui peuvent significativement alourdir le coût de l’assurance crédit immobilier. Des solutions comme la convention AERAS facilitent toutefois l’accès à une assurance avec des tarifs maîtrisés, même en cas de risques aggravés dus à des antécédents médicaux.
La clé pour maîtriser les coûts réside dans une démarche active et méthodique : aura-t-on une problématique médicale particulière ? Le profil est-il fumeur ou non ? Quelle est la durée résiduelle du prêt ? Tous ces éléments permettent de sélectionner la formule la plus adaptée, tant en termes de coût que de protection, grâce à une approche personnalisée.
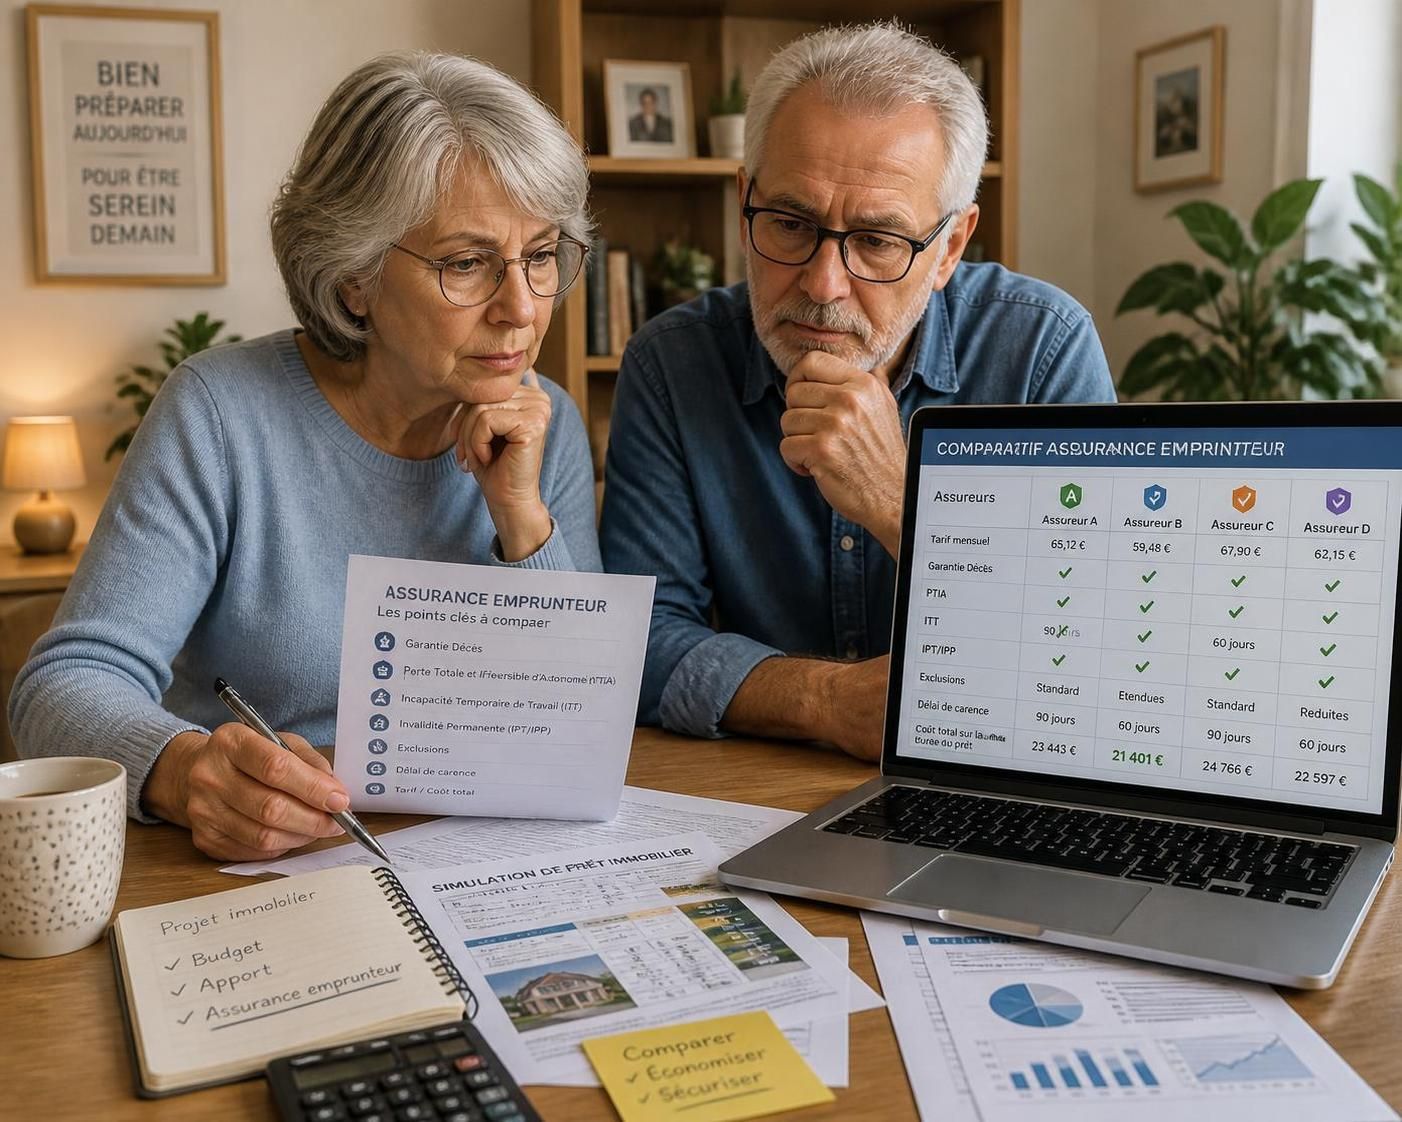
Les garanties essentielles d’une assurance emprunteur senior : protégez-vous efficacement
Choisir une assurance emprunteur senior, ce n’est pas uniquement chercher le tarif le plus bas. Il s’agit avant tout d’assurer une protection adéquate face aux risques qui peuvent survenir durant la vie du prêt. Comprendre les garanties emprunteur est une étape indispensable.
Garanties couvrant les risques majeurs
La garantie décès est la base de toute assurance emprunteur : en cas de décès de l’assuré, l’assureur rembourse le capital restant dû, protégeant ainsi la famille et la banque. Elle est obligatoire à tout âge.
La garantie perte totale et irréversible d’autonomie (PTIA) est particulièrement importante pour les seniors. Cette garantie s’active lorsque le taux d’invalidité atteint 100 % et que l’assuré nécessite l’aide d’un tiers pour ses actes de la vie courante. Dans ce cas, tout le capital restant dû est également pris en charge dès la reconnaissance du statut de PTIA. Néanmoins, les contrats fixent souvent des limites d’âge pour cette garantie, certaines cessant à 70 ans, d’où la nécessité de bien vérifier ce point.
La garantie invalidité permanente totale (IPT)
La garantie incapacité permanente partielle (IPP)
Enfin, la garantie incapacité temporaire totale (ITT)
Points de vigilance spécifiques aux seniors
Pour un senior, il est indispensable de bien regarder :
- Le plafond d’âge en fin de garantie : l’assurance doit impérativement couvrir la durée jusqu’au remboursement intégral du prêt, ce qui peut aller jusqu’à 90 ans selon certains assureurs comme April Senior ou AFI ESCA.
- Les exclusions de garanties, notamment sur les affections psychiques ou les pathologies dorsales qui entravent souvent la reconnaissance de droits à indemnisation.
- La définition de l’incapacité : la formule la plus favorable est l’“incapacité à exercer sa profession habituelle”, qui offre un meilleur remboursement que l’“incapacité à exercer toute profession”, trop restrictive.
- Les conditions liées au statut de fumeur et le délai de sevrage, qui peuvent changer significativement le montant des surprimes.
Il est crucial d’avoir à disposition une fiche personnalisée auprès de sa banque détaillant les 11 critères obligatoires de la garantie, afin de comparer avec les offres reçues et garantir l’équivalence des garanties prévues par la loi. Ignorer ce point peut entraîner un refus de prise en charge ultérieur, dévastateur financièrement.
Utiliser un comparateur assurance pour seniors : maximiser le rapport qualité-prix
Face à la complexité des offres et aux disparités tarifaires de plus de 50 % entre assureurs, s’appuyer sur un comparateur assurance spécialisé senior en 2026 est devenu indispensable. Ce dispositif permet de :
- Analyser en détail son profil personnel : âge, santé, profession, habitudes tabagiques, antécédents médicaux.
- Recevoir plusieurs devis gratuits et comparables, répondant parfaitement aux critères bancaires (grille CCSF) et assurant les garanties essentielles.
- Évaluer le coût total sur la durée résiduelle de son prêt, afin d’effectuer un choix rationnel sur la base du prix global plutôt que du taux annuel isolé.
- Identifier les formules avec le plafond d’âge adapté, les exclusions les plus avantageuses et les délais de carence les plus courts.
- Obtenir un accompagnement personnalisé, notamment en cas de dossier médical délicat via des courtiers spécialisés, qui négocient directement avec plusieurs assureurs et accélèrent la procédure.
Les courtiers grossistes comme Securimut ou comparateurs tels que Magnolia, Réassurez-moi ou Empruntis offrent cet accès multi-assureurs en quelques étapes simples. Un exemple concret montre qu’en remplaçant une assurance groupe bancaire classique à 0,75 % par une délégation senior à 0,38 %, un emprunteur de 65 ans économise jusqu’à 8 880 € sur 12 ans pour un capital de 200 000 €.
| Type de contrat | Taux annuel moyen | Coût total sur 12 ans (capital 200 000 €) | Économie réalisée |
|---|---|---|---|
| Contrat groupe bancaire classique | 0,75 % | 18 000 € | – |
| Délégation d’assurance classique | 0,55 % | 13 200 € | 4 800 € |
| Délégation senior AFI ESCA (moins chère) | 0,38 % | 9 120 € | 8 880 € |
Cette démarche proactive, combinée à la loi Lemoine qui facilite la substitution sans frais ni délai d’attente, offre aux seniors un pouvoir de négociation jamais vu auparavant, afin d’optimiser leur protection financière.
Les étapes clés pour souscrire à une assurance emprunteur senior : méthode et bonnes pratiques
Souscrire une assurance prêt bancaire après 55 ans nécessite une préparation rigoureuse et la connaissance de certains mécanismes spécifiques. Voici une méthode en 7 étapes recommandée par les professionnels pour faire le meilleur choix :
- Identifier votre profil de risque : âge, durée du prêt, capital résiduel, statut professionnel, état tabagique, indice de masse corporelle et antécédents médicaux.
- Demander la fiche personnalisée d’exigences CCSF auprès de votre banque, qui liste les garanties minimales attendues.
- Comparer au moins 3 à 5 offres de délégations spécialisées seniors, souvent plus avantageuses que les contrats groupes bancaires, ce qui peut engendrer des économies substantielles.
- Vérifier scrupuleusement l’équivalence des garanties, surtout sur les 11 critères standards (décès, PTIA, IPT, IPP, ITT, délai de carence, exclusions, etc.) et les 5 points spécifiques seniors (âge plafond, définition de l’incapacité, exclusions psy/dorsales, délai de sevrage tabagique, politique AERAS).
- Calculer l’économie nette sur la durée résiduelle en pondérant bien le coût total et les garanties, pas uniquement le taux affiché.
- Signer le contrat retenu et préparer un dossier complet pour la demande de substitution en LRAR à la banque, avec tous les documents requis (conditions générales et particulières, fiche d’informations, certificat d’adhésion…)
- Suivre la réponse de la banque, qui a 10 jours ouvrés pour accepter ou refuser (motif légitime obligatoire). En cas de refus abusif, saisir le médiateur de l’ACPR est possible.
Cette méthode rigoureuse permet de contourner les pièges fréquents, comme la tentation de négocier en interne avec sa banque sans faire jouer la concurrence, ou d’opter pour un contrat moins cher mais moins protecteur.
Les vidéos pédagogiques comme celle-ci éclairent sur les subtilités des contrats, favorisant ainsi des décisions éclairées.
Optimiser son assurance prêt après 55 ans : astuces et recommandations spécifiques
Au-delà du choix initial, plusieurs leviers existent pour optimiser son assurance senior sans renoncer à une couverture complète :
- Adapter la quotité assurée en fonction de la composition du prêt et des co-emprunteurs. Réduire la part assurée peut faire baisser le tarif.
- Anticiper le passage à la retraite en renégociant certaines garanties (par exemple, suppression de la garantie perte d’emploi ou ITT devenue inutile) pour réduire la prime.
- Privilégier les contrats offrant un délai de sevrage tabagique court (24 mois) plutôt que les plus longs imposés par les banques, afin d’éviter des surprimes excessives.
- Faire régulièrement jouer la concurrence grâce à la loi Lemoine qui permet de changer d’assurance emprunteur à tout moment, sans frais ni justification, dès lors que les nouvelles garanties sont équivalentes.
- Consulter un courtier spécialisé senior, particulièrement recommandé si vous avez des antécédents médicaux complexes ou des dossiers AERAS, afin d’accéder à un panel large d’assureurs en un seul point.
Prendre le temps de ces révisions régulières permet non seulement de diminuer les coûts, mais aussi de sécuriser au mieux ses arrières face à des aléas imprévus. Le marché de l’assurance évoluant constamment, cette vigilance est d’autant plus nécessaire pour les plus de 55 ans.
Peut-on changer d’assurance emprunteur après 55 ans facilement ?
Oui, depuis la loi Lemoine, il est possible de changer d’assurance emprunteur à tout moment sans frais ni pénalité, à condition que le nouveau contrat offre des garanties équivalentes à l’ancien.
Quels sont les plafonds d’âge pour une assurance emprunteur senior ?
En général, les contrats couvrent jusqu’à 70, 85 ou 90 ans. Certains contrats spécialisés comme April Senior peuvent monter jusqu’à 90 ans, ce qui est avantageux pour les prêts longs.
Quelles garanties disparaissent à la retraite ?
Les garanties d’incapacité temporaire totale (ITT), d’invalidité permanente totale (IPT) et d’invalidité professionnelle (IP) cessent généralement à la retraite car elles ne sont plus adaptées à la situation de l’assuré.
Comment bénéficier de la convention AERAS en cas d’antécédents médicaux ?
La convention AERAS facilite l’accès à l’assurance pour les personnes avec des risques aggravés de santé en encadrant les tarifs, plafonnant les surprimes et réduisant les exclusions, sous certaines conditions d’âge et de montant emprunté.
Est-il rentable de passer par un courtier spécialisé senior ?
Oui, surtout pour les profils complexes, car un courtier vous permet de comparer rapidement plusieurs assureurs et d’accéder à des offres spécifiques parfois difficiles à trouver seul, sans frais directs.





