
En 2026, la résiliation infra-annuelle révolutionne le secteur de l’assurance auto en offrant davantage de liberté aux assurés. Accessible dès la première année de contrat, ce dispositif permet de résilier son assurance auto à tout moment, sans frais, pénalité ni justification. Cette avancée législative, inscrite dans la continuité des lois Hamon et Chatel, facilite le changement de contrat en stimulant la concurrence et en offrant aux consommateurs un meilleur pouvoir d’achat. Toutefois, les démarches et modalités de résiliation nécessitent une certaine rigueur afin d’éviter les pièges fréquents liés à la gestion des contrats d’assurance. Ce guide complet détaille la démarche résiliation, les conditions à respecter et les astuces pour bien changer d’assurance auto en toute sérénité.
Les profils d’assurés sont de plus en plus sensibilisés à la nécessité de comparer leur contrat d’assurance auto grâce aux outils digitaux et aux conseils de courtiers. Avec plus de 3,2 millions de Français qui ont déjà profité de la résiliation infra-annuelle, 2026 confirme une tendance forte vers une plus grande flexibilité contractuelle et une simplification administrative. Ce nouveau cadre légal implique que le contrat d’assurance auto peut être rompu un mois après réception de la demande de résiliation, sous réserve que le contrat ait au moins douze mois d’ancienneté. De plus, la continuité des garanties est un élément crucial afin d’éviter toute période sans couverture.
Les fondements juridiques de la résiliation infra-annuelle pour l’assurance auto en 2026
La résiliation infra-annuelle s’appuie sur un socle législatif solide combinant plusieurs lois essentielles. En premier lieu, la loi Hamon de 2014 a posé les bases en permettant à l’assuré de résilier son contrat d’assurance auto au-delà de douze mois, sans fournir de motif ni subir de pénalité. Cette loi a profondément changé la gestion des contrats auto, éliminant l’obligation d’attendre la date d’échéance annuelle. Ensuite, la loi n°2019-733 du 14 juillet 2019 est venue étendre ce principe à d’autres types d’assurance, notamment les complémentaires santé, et introduire la notion de résiliation infra-annuelle (RIA).
Ce cadre est complété par le décret n°2020-1438 du 24 novembre 2020, qui précise les modalités d’application de la résiliation infra-annuelle ainsi que les délais à respecter. Enfin, les articles L113-15-2 du Code des assurances et L221-10-2 du Code de la mutualité formalisent les droits de l’assuré et imposent les obligations des assureurs concernant la procédure de résiliation.
L’objectif clairement affiché par ces lois est de renforcer la concurrence entre assureurs en simplifiant le changement de contrat d’assurance auto, tout en offrant un cadre protecteur à l’assuré. Ce dernier peut ainsi optimiser son contrat, profiter d’offres plus compétitives ou mieux adaptées à son profil, sans se heurter à des freins administratifs ou à des frais quelconques. La résiliation infra-annuelle devient ainsi un levier incontournable pour maîtriser son budget annuel d’assurance tout en bénéficiant d’une couverture adaptée.
Il est à noter que cette possibilité s’applique uniquement après la première année d’engagement : avant ce délai, seules quelques exceptions spécifiques comme un changement de situation matrimoniale ou la vente du véhicule permettent une résiliation anticipée. Cette distinction est essentielle pour bien comprendre les modalités résiliation et respecter la législation en vigueur.
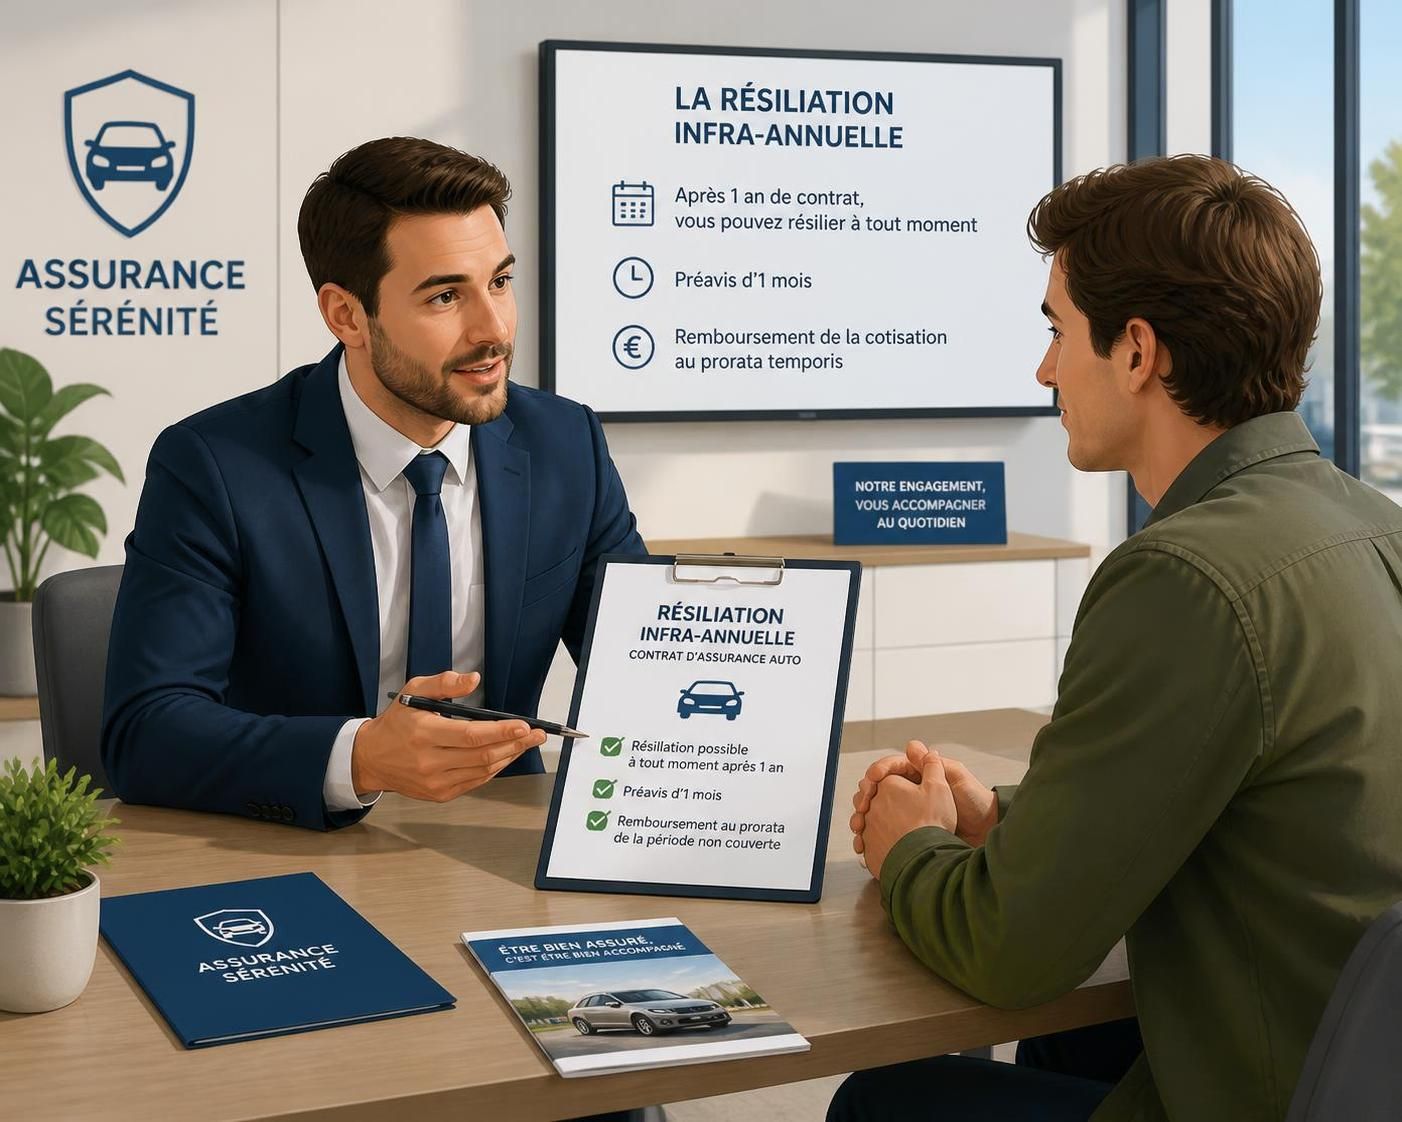
Les étapes précises pour changer d’assurance auto grâce à la résiliation infra-annuelle
Changer d’assurance auto en utilisant la résiliation infra-annuelle nécessite de suivre rigoureusement une série d’étapes afin d’éviter toute rupture de garantie ou délai non souhaité. La première action consiste à vérifier l’ancienneté exacte de votre contrat. Cette information figure sur votre dernier avis d’échéance, où la date de première souscription est cruciale. N’oubliez pas que ce n’est pas la date de renouvellement qui compte mais bien la date initiale du contrat.
La deuxième étape la plus importante est la souscription d’un nouveau contrat d’assurance auto avant d’entamer la démarche résiliation auprès de votre assureur actuel. Ce principe est fondamental pour assurer une continuité parfaite des garanties, protégeant ainsi le conducteur contre toute absence de couverture. Le nouvel assureur peut souvent se charger des formalités de résiliation via un mandat, rendant la démarche résiliation beaucoup plus fluide et rapide.
Ensuite, il convient de rédiger une demande de résiliation. Cette notification doit impérativement contenir le numéro du contrat, les informations personnelles de l’assuré ainsi qu’une mention explicite à la loi assurance concernée, soit la loi Hamon ou la loi RIA. La demande peut être envoyée par lettre recommandée avec accusé de réception, par courrier électronique recommandé, ou directement via l’espace client sécurisé sur le site de l’assureur.
Le point clé est de conserver la preuve de réception, car la date à retenir pour le calcul du délai de préavis assurance est celle à laquelle l’assureur reçoit la demande. Conformément à la loi, la résiliation prendra effet exactement un mois après cette réception. Enfin, vérifiez que l’assureur vous adresse un avis officiel de résiliation dans les 30 jours qui suivent. Sans cette confirmation, il est conseillé de relancer ou de contacter le médiateur de l’assurance en cas de différend.
Respecter cette procédure permet de s’assurer que le changement d’assurance auto se fait sans douleur, en évitant les pièges administratifs ou financiers. Les erreurs les plus fréquentes, comme résilier avant d’avoir un nouveau contrat ou ignorer la date de réception, peuvent coûter cher en termes de sécurité ou de frais inutiles.
Exemple pratique : la démarche pour M. Dupont changeant d’assurance en auto
M. Dupont dispose depuis le 1er février 2025 d’un contrat d’assurance auto. En mars 2026, il trouve une offre plus avantageuse auprès d’un autre assureur. Voici comment il procède :
- Vérifier que son contrat a plus de 12 mois d’ancienneté à la date de demande (oui, depuis 13 mois).
- Souscrire le nouveau contrat automobile avant tout envoi de demande de résiliation.
- Envoyer un courrier recommandé mentionnant clairement la résiliation infra-annuelle, avec numéro de contrat et date de souscription.
- Attendre l’accusé de réception, qui lance le délai d’un mois avant la résiliation effective.
- Confirmer la résiliation avec son ancien assureur et s’assurer qu’il y a continuité des garanties.
Les erreurs fréquentes à éviter pour une résiliation infra-annuelle sans problème
La résiliation infra-annuelle est une avancée importante, mais plusieurs erreurs récurrentes peuvent venir compromettre la démarche résiliation. La première, et la plus grave, est de procéder à la résiliation avant d’avoir souscrit un nouveau contrat d’assurance auto. Cette précipitation peut entraîner une période sans couverture, ce qui est non seulement illégal mais aussi risqué financièrement en cas d’accident.
Une autre confusion souvent constatée concerne la date d’envoi versus la date de réception de la demande de résiliation. C’est cette dernière qui déclenche le délai d’un mois avant la prise d’effet. Envoyer un courrier plusieurs jours avant sans s’assurer de sa réception peut donc prolonger involontairement la période durant laquelle on est lié à l’ancien assureur.
Le non-respect de la date d’ancienneté minimum est également une erreur fréquente. La tentation de résilier quelques jours avant la fin de la première année aboutit généralement à un refus de l’assureur. Il vaut mieux patienter quelques jours pour être dans un cadre légal conforme.
Il faut aussi souligner que la résiliation infra-annuelle ne s’applique pas aux contrats collectifs obligatoires, notamment la mutuelle santé d’entreprise souscrite par l’employeur. Confondre ces catégories peut mener à des demandes de résiliation non recevables.
Enfin, beaucoup d’assurés oublient de réclamer le remboursement au prorata de la cotisation pour la période non couverte après la date d’effet de la résiliation. Ce remboursement, pourtant garanti par la loi, est souvent oublié et nécessite d’être demandé explicitement.
- Ne pas souscrire de nouveau contrat avant de résilier
- Méconnaître la date réelle de réception de la demande
- Confondre ancienneté du contrat et date de renouvellement
- Ignorer les particularités des contrats collectifs et groupes
- Ne pas réclamer le remboursement des cotisations non utilisées
Pourquoi préférer un courtier pour gérer la résiliation infra-annuelle de votre assurance auto ?
Confier la gestion de votre changement d’assurance auto à un courtier expert constitue un gain de temps et de sérénité considérable. Tout d’abord, le courtier propose un comparatif assurance personnalisé en fonction de votre profil, vos besoins et votre budget. Avec un accès à plus de 40 compagnies, il déniche les meilleures offres adaptées, souvent non accessibles en direct.
Ensuite, le courtier prend en charge la totalité des démarches administratives liées à la résiliation infra-annuelle. Grâce au mandat de résiliation, il envoie la lettre de résiliation à votre ancien assureur, suivi du changement de contrat, ce qui garantit une continuité des garanties sans rupture. Cette simplification évite les erreurs de préavis assurance et vous protège contre toute faute administrative.
Par ailleurs, le courtier offre un accompagnement personnalisé. Il vous conseille sur les garanties indispensables à souscrire selon votre usage automobile, vos attentes en termes de couverture et vos exigences budgétaires. Une gestion proactive des sinistres est également un avantage avec un interlocuteur unique à votre écoute.
Integra Assurance, courtier agréé ORIAS n°25002890, a ainsi assisté plus de 12 000 assurés dans leur processus de résiliation infra-annuelle en 2026, leur permettant d’accéder rapidement à un contrat plus compétitif et adapté. En choisissant un courtier, vous éliminez les risques de rupture de couverture et bénéficiez d’une tranquillité d’esprit précieuse.
Pour une démarche simplifiée, consultez notre guide détaillé pour changer d’assurance auto et découvrez toutes les subtilités de la procédure sans stress.
Les délais, effets et remboursements à connaître lors de la résiliation infra-annuelle
La compréhension des délais est essentielle pour une gestion optimale de la résiliation infra-annuelle. La règle générale est que la résiliation prend effet précisément un mois après la date de réception de la demande de résiliation par l’assureur. Ce délai est impératif pour assurer la bonne transition entre l’ancien et le nouveau contrat d’assurance.
En parallèle, l’assureur a l’obligation de procéder au remboursement de la cotisation au prorata temporis pour la période postérieure à cette date de résiliation. Ce remboursement doit intervenir dans un délai de 30 jours maximum, ce qui évite aux assurés tout désagrément financier lié à un droit non respecté.
Concernant l’assurance auto, il est important que le nouveau contrat prenne effet immédiatement après la fin du précédent afin d’éviter toute période sans couverture, particulièrement sensible en cas de sinistre. Le mandat de résiliation confié au nouvel assureur assure en général cette continuité et protège l’automobiliste.
Voici un tableau récapitulatif des délais clés pour la résiliation infra-annuelle en assurance auto :
| Événement | Délai pour envoyer la demande | Délai de prise d’effet | Commentaires |
|---|---|---|---|
| Après un an de contrat (résiliation infra-annuelle) | À tout moment après 12 mois | 1 mois après réception par l’assureur | Aucune justification ni frais |
| À la date d’échéance annuelle (Loi Chatel) | Dans les 20 jours suivant avis d’échéance | Date d’échéance du contrat | Information obligatoire de l’assureur |
| Suite à un changement de situation (vente, déménagement) | Dans les 3 mois suivant l’événement | 1 mois après réception | Justificatif requis |
| En cas d’augmentation injustifiée des primes | Dès notification de la hausse | 1 mois après réception | Résiliation sans pénalité |
Adopter une démarche rigoureuse et informée pour la résiliation infra-annuelle vous garantit de changer d’assurance auto dans les meilleures conditions, sans interruption ni mauvaise surprise. Le respect des délais, la rédaction précise de la demande et la souscription préalable à un nouveau contrat sont des clés pour réussir sa transition d’assurance auto.
En bref : points clés pour réussir votre changement d’assurance auto en 2026
- La résiliation infra-annuelle permet de résilier un contrat d’assurance auto à tout moment après 12 mois sans frais ni justification.
- Le nouveau contrat doit être souscrit avant la résiliation pour assurer la continuité des garanties.
- La date de réception de la demande déclenche un préavis légal de 1 mois avant prise d’effet de la résiliation.
- Les courtiers facilitent la démarche et proposent un comparatif assurance personnalisé, tout en gérant la procédure de résiliation.
- Le remboursement au prorata de la cotisation est obligatoire dans les 30 jours suivant la résiliation.
- Évitez les erreurs classiques telles que résilier avant d’avoir un nouveau contrat ou ignorer les contrats collectifs non concernés.
Pour plus d’information, vous pouvez consulter également cette ressource complète qui détaille les spécificités de la résiliation infra-annuelle pour l’assurance auto.
Puis-je changer d’assurance auto à tout moment après un an de contrat ?
Oui, grâce à la résiliation infra-annuelle, il est possible de résilier votre contrat d’assurance auto à tout moment après 12 mois, sans motif ni frais supplémentaires.
Quelle est la durée du préavis pour une résiliation infra-annuelle ?
La résiliation prend effet exactement un mois après la date de réception de votre demande par l’assureur, c’est ce délai qui fait office de préavis.
Dois-je avoir un nouveau contrat avant de résilier mon assurance auto ?
Oui, pour l’assurance auto, il est indispensable de souscrire à un nouveau contrat avant de demander la résiliation pour assurer la continuité des garanties et éviter toute période sans couverture.
Quels documents justificatifs dois-je fournir pour résilier mon assurance auto ?
En général, aucun justificatif n’est nécessaire pour une résiliation infra-annuelle. Toutefois, en cas de changement de situation (vente, déménagement), des documents comme un certificat de cession ou une attestation de déménagement sont requis.
Comment prouver l’envoi de ma demande de résiliation ?
Il est conseillé d’envoyer la demande par lettre recommandée avec accusé de réception ou via un envoi recommandé électronique pour disposer d’une preuve juridique de la date exacte de réception.





